
Türkiye Cumhuriyet Merkez Bankası (TCMB) Başkanı Fatih Karahan, yılın üçüncü Enflasyon Raporu'nu (Enflasyon Raporu 2026-IIl) açıkladı.
Fatih Karahan, yılın üçüncü Enflasyon Raporu’nu Merkez Bankası İstanbul Finans Merkezi Yerleşkesi'nde kamuoyuyla paylaşırken global jeopolitik durumu ve Türkiye’deki ekonomik bilgileri de gözler önüne serdi.
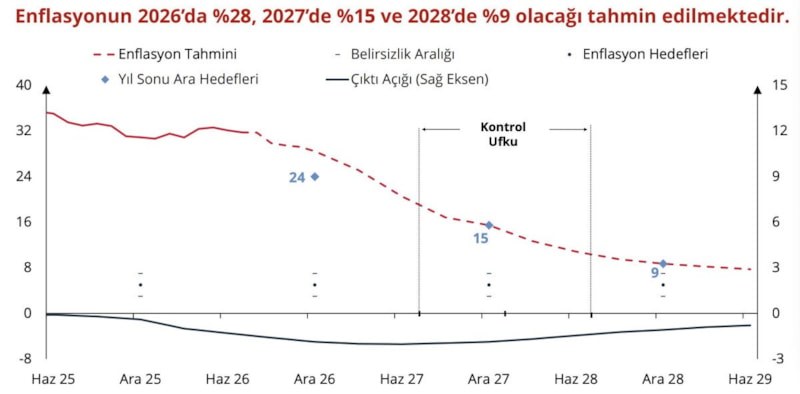
TCMB Başkanı Fatih Karahan, enflasyon beklentisi ile ilgili, Şimdiye kadar özetlediğim görünüm altında, 2026 yıl sonu enflasyon varsayımımızı yüzde 28 olarak yukarı yönlü güncelledik. Enflasyonun 2027 yıl sonunda yüzde 15’e, 2028 yıl sonunda ise yüzde 9’a geriledikten sonra orta vadede enflasyon amacı olan yüzde 5 düzeyinde istikrar kazanacağını öngörüyoruz." açıklamasında bulundu.
ENFLASYON BEKLENTİLERİ
2026 sonu enflasyon ara amaç : Yüzde 28
2027 sonu enflasyon ara maksat : Yüzde 15
2028 sonu enflasyon ara gaye : Yüzde 9
(Nihai gaye: Yüzde 5)
FATİH KARAHAN'IN AÇIKLAMALARINDAN ÖNE ÇIKANLAR:
"Dezenflasyon sürecinin seyrinde bu yıl öne çıkan jeopolitik gelişmeler, Mayıs Enflasyon Raporu’ndan bu yana dalgalı seyrini koruyor. Bu gelişmelerin enflasyon görünümü üzerindeki tesirlerini proaktif bir biçimde takip ediyoruz.
Haziran ayında ABD ile İran arasında varılan mutabakatın akabinde jeopolitik risklerde süreksiz bir gerileme gözledik. İzleyen periyotta jeopolitik riskler, savaşın seyri ve taraflar arasında yeni bir mutabakat ihtimaline ait haber akışı sebebiyle dalgalı bir görünüm sergiledi.
Petrol fiyatları yüksek ve oynak seyrini sürdürüyor.
Küresel büyümenin 2026 yılında ivme kaybetmesi bekleniyor.
Dalgalı bir seyir izleyen güç fiyatları, global enflasyon ve enflasyon beklentileri üzerinde tesirli olmayı sürdürüyor.
Son devirde gelişmekte olan ülke pay senedi piyasalarından çıkışlar, tahvil piyasalarına ise girişler gözleniyor.
TÜRKİYE'DEKİ GÖRÜNÜM
Dalgalı bir seyir izleyen güç fiyatları, global enflasyon ve enflasyon beklentileri üzerinde tesirli olmayı sürdürüyor.
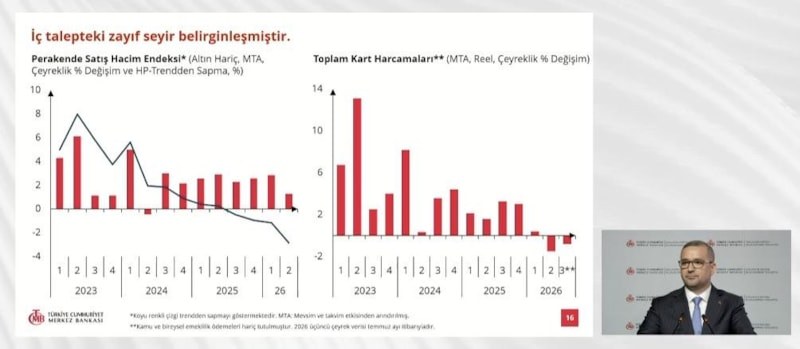
Yılın birinci çeyreğinde büyümenin yavaşlamaya devam ettiğini görüyoruz.
İşgücü piyasasında, ikinci çeyrekte manşet işsizlik oranının gerilediğini görüyoruz.
İkinci çeyrekte altın hariç bakıldığında perakende satışların büyümesi bir evvelki çeyreğin altında gerçekleşti.
Küresel ticaret ve jeopolitik şartlardaki zorluklara karşın ikinci çeyrekte ihracatta artış gerçekleşti.
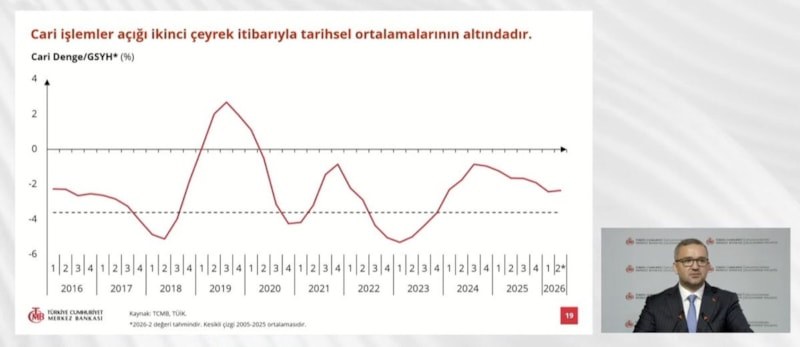
İkinci çeyrekte cari açık ulusal gelire oran olarak tarihî ortalamaların altında bir seyir izledi.
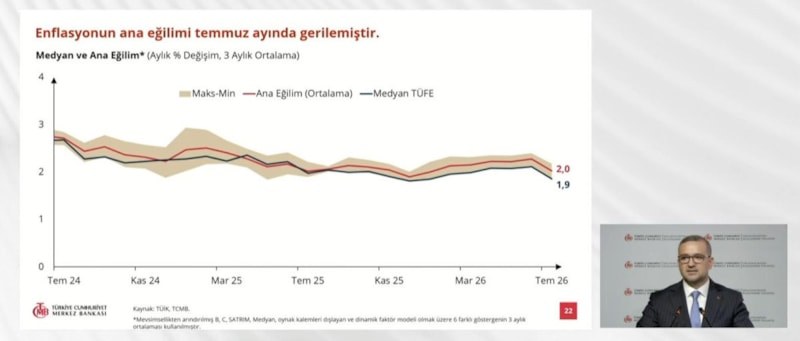
Arz yönlü baskılar evvelki Rapor periyoduna kıyasla bir ölçü hafiflese de, dezenflasyonda ivme kaybına sebep olmaya devam etti.
Diğer taraftan, yönetilen/yönlendirilen eserlerde fiyat artışlarının bir müddettir TÜFE’nin üzerinde seyrettiğini görüyoruz. Hasebiyle kelam konusu eserleri dışlayan F endeksi manşet enflasyonun altında seyrediyor.
Temmuz ayında enflasyonun ana eğiliminde dağılım bazlı göstergeler öncülüğünde gerileme gördük.
Bununla birlikte, tasarım gereği daha uzun vadeli eğilimleri yansıtan ve tek seferlik tesirleri dışlayan trend enflasyon göstergesi görece yatay seyrediyor.
Bildiğiniz üzere, jeopolitik şokun enflasyondaki birinci yansımaları yüklü olarak güç ve petrokimya ile irtibatı güçlü alt kümeler üzerinden gerçekleşti. Bu doğrultuda, güç ve temel mal grubu enflasyonlarında ikinci çeyrekte bir güçlenme izledik.
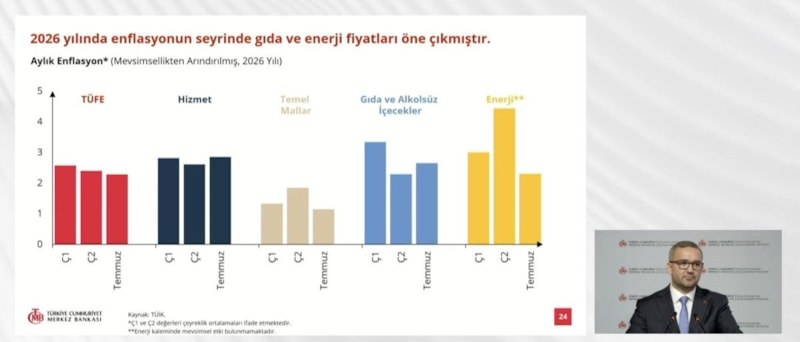
Gıda üretimi görünümündeki genel güzelleşmeye rağmen, besin enflasyonundaki olumsuz ayrışma barizleşti.
Jeopolitik gelişmeler eşliğinde artan belirsizlikler sonucunda güç fiyatları temmuz ayında yine yükseldi. Öncü göstergeler, bu tesirlerin ağustos ayına da sarktığına işaret ediyor.
Hizmet enflasyonundaki yavaşlamada, bilhassa kira ve eğitim hizmetlerinin rolü bariz.
Arz şoklarına rağmen, hizmet enflasyonundaki yavaşlama devam ediyor. Talebin zayıflaması bu görünüme katkıda bulunuyor.
ENFLASYON ETKİLERİ
Hizmet enflasyonundaki yavaşlamada, bilhassa kira ve eğitim hizmetlerinin rolü bariz.
Akaryakıt fiyatlarındaki artışın tesirleriyle ulaştırma hizmetlerinin birinci yedi aydaki fiyat artışları güçlü oldu. Ayrıyeten, son periyotta haberleşme hizmetleri enflasyonunda da bir güçlenme gözlüyoruz.
PARA POLİTİKASI
Son Rapor periyodundan bu tarafa sıkı para siyaseti duruşunu desteklemek hedefiyle, 1 hafta vadeli repo ihalesi açmadık. Piyasanın likidite gereksinimini ise üst banttan yapılan gecelik fonlama süreçleri ile karşılamayı sürdürdük.
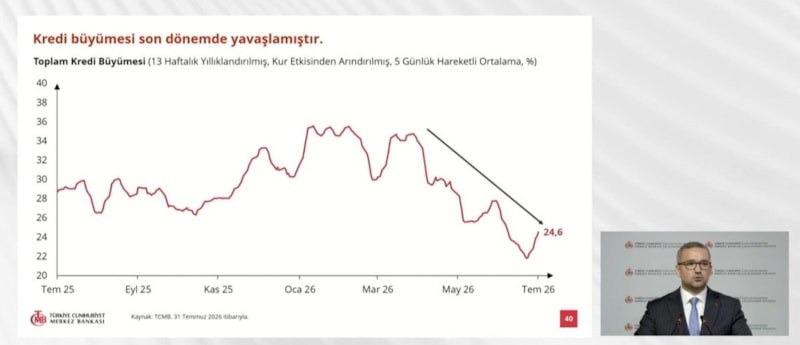
TL mevduat, kredi büyümesi ve likidite idaresi odaklı makroihtiyati önlemleri sıkı nakdî duruşumuzu desteklemek üzere uygulamaya devam ediyoruz.
İkinci çeyrekte hizmet üretimi yataya yakın seyrederken sanayi üretimi arttı.
İş gücü piyasasında, ikinci çeyrekte manşet işsizlik oranının gerilediğini görüyoruz.
VARSAYIM GÜNCELLEMESİ
Konuşmamın başında da belirttiğim üzere, global büyüme görünümüne ait beklentiler jeopolitik gelişmelerin tesiriyle zayıf seyrini sürdürdü. Bu bağlamda, dış talep varsayımımızı 2026 yılı için aşağı yönde hudutlu olarak güncelledik.
Ateşkesin akabinde düşen fakat sonraki tansiyonlarla tekrar yükselen petrol fiyatlarında, gerçekleşmelerin de tesiri ile aşağı yönlü bir güncelleme yaptık."
Karahan, sunumunun akabinde basın mensupları ve ekonomistlerin sorularını yanıtladı.
Kaynak: {Haber Merkezi}
Yorumlar 0
Yorum Yap
Henüz yorum yok. İlk yorumu siz yapın!