
Ankara Cumhuriyet Başsavcılığı tarafından 'Alihan Kuriş Suç Örgütü'ne yönelik, soruşturma başlatıldı.
Soruşturma 'suç örgütü kurma ve yönetme', 'suç örgütüne üye olma', 'suçtan kaynaklanan mal varlığı kıymetlerini aklama', 'kamu kurum ve kuruluşları ziyanına dolandırıcılık', 'vergi usul kanununa muhalefet' hatalarından başlatıldı.
17 İLDE EŞ ZAMANLI OPERASYON
Şüphelilere ilişkin 43 adres ile 33 şirkete ilişkin 80 adreste arama ve el koyma süreci yapılmasına karar verildi.
Bu kapsamda 'Alihan Kuriş' kabahat örgütüne yönelik İstanbul, Ankara ve Antalya başta olmak üzere 17 ilde eş vakitli operasyon yapıldı.
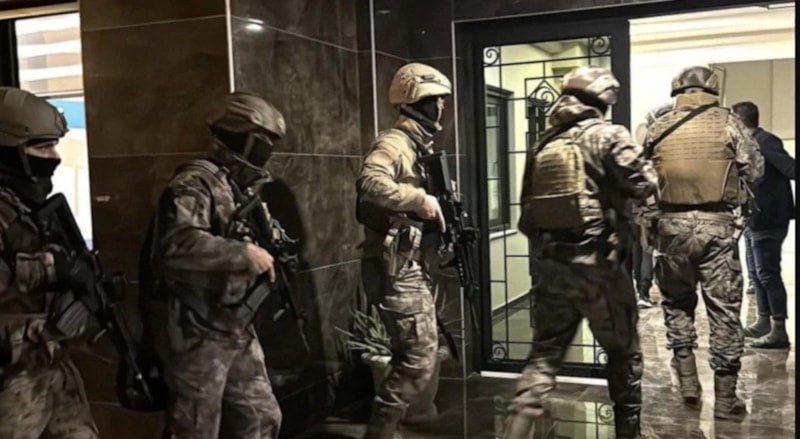
30 ŞÜPHELİ GÖZALTINA ALINDI
Operasyonda, aralarında Alihan Kuriş'in de bulunduğu 30 kuşkulu yakalanarak gözaltına alındı.
3 şüphelinin yurt dışında olduğu tespit edilirken, başkalarının yakalanmasına yönelik çalışmaların devam ettiği belirtildi.
GÖZALTINA ALINANLARIN İSİMLERİNE ULAŞILDI
3 şüphelinin yurt dışında olduğu tespit edildi; 9 şüphelinin yakalanmasına yönelik çalışmalar devam ediyor.
Öte yandan gözaltına alınan şüphelilerin listesi ortaya çıktı:
1. Alihan Kuriş - İstanbul
2. Fahri Candemir - İstanbul
3. Süleyman Kahraman - İstanbul
4. Recep Okumuşlar - İstanbul
5. Şeref Toprak - İstanbul
6. Mehmet Hilmi Molla - İstanbul
7. Nezih Murat Büyükgöze - İstanbul
8. Metin Güder - İstanbul
9. Hilmi Şenol - İstanbul
10. Süleyman Hilmi Koç - İstanbul
11. Yunus Aslan - İstanbul
12. Yusuf Büyükgöze - İstanbul
13. Ahmet Gökçen - İstanbul
14. Muharrem Hilmi Akbulut - İstanbul
15. Mehmet Aksu - Ankara
16. Muhammed Dağ - Ankara
17. Mehmet Bozpınar - Ankara
18. Mehmet Akbacakoğlu - Ankara
19. Ahmet Şimşek - Kayseri
20. Ömer Yılmaz - Karabük
21. Abdulkerim Emrah - Ağrı
22. İsa Çardak - Antalya
23. Cevat Bağcı - Sivas
24. Zeki Altınel - Aydın
25. Ahmet Efe - Denizli
26. Hüseyin Türker - Kütahya
27. Mehmet Kurban - İzmir
28. Mehmet Tekin - İzmir
29. Mustafa Gökduman - Erzurum
30. İsmail Hakkı Akgün - Kütahya
ŞİRKETLERİN FİNANSAL HACİMLERİNDE BELİRGİN ARTIŞ TESPİT EDİLDİ
Şüpheliler ve kabahat örgütüne ilişkin şirketler hakkında alınan MASAK raporunda; şirketlerin birçoğunun 2020 yılı ve sonrasında finansal süreç hacimleri ve mal alış-satış hacimlerinin besbelli halde arttığının gözlemlendiği, kelam konusu artışlara paralel olarak şirketlerin birçoğunun bölünme ve dönem süreci gerçekleştirdiği, şirket bölünmelerinde ekseriyetle hayli yüksek sermaye ile yeni şirket kurulması yoluna gidildiği ve kurulan yeni şirketlerin bölünmeyi gerçekleştiren şirketlerden farklı ilde ve bölünülen şirketin faaliyet alanından farklı faaliyet alanlarına sahip olduğunun gözlemlendiği, kimi şirketlerin sermaye dışında rastgele bir öz kaynağının, mal alış-satış ve transfer kaydının bulunmadığı tespit edildi.
Ayrıca, faal ticari hayatının olmadığı, buna karşın kelam konusu sermayenin büyük çoğunluğu ile bağlı paydaşlıklar kaleminin finanse edildiği, cürüm örgütünün bu yol ile şirketlerin kayıtlarına ulaşılmasını engellemeyi ve finansal süreçlerinin takibini zorlaştırmayı amaçladığı, şirketlerin birçoğunda çeşitli ödeme kuruluşları aracılığı ile transfer alımları bulunduğu, bununla birlikte şirketlerin büyük çoğunluğunun yüksek nakit sirkülasyonu bulunduğu saptandı.
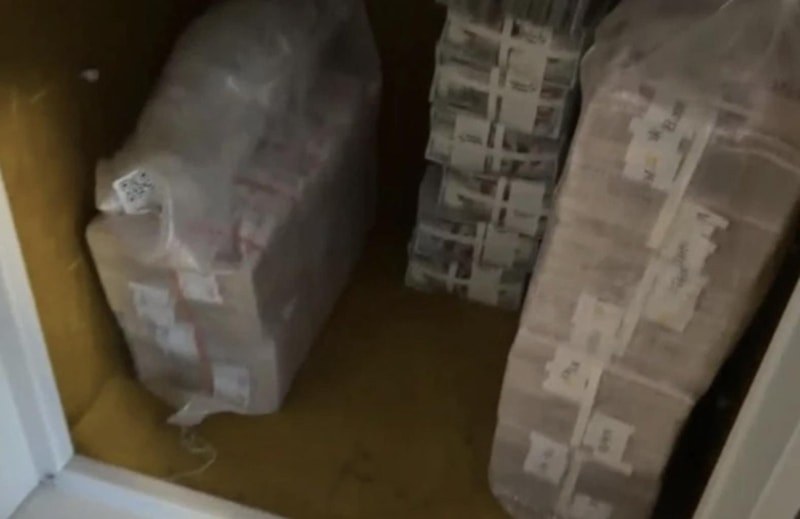
YÜKSEK MİKTARLI TRANSFERLER DİKKAT ÇEKTİ
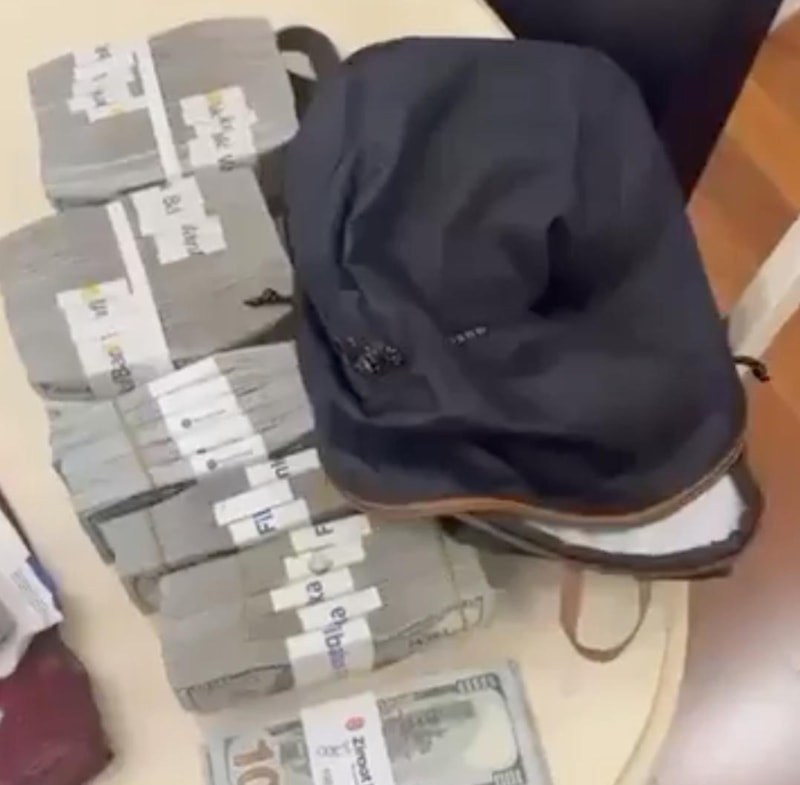
Özellikle şirket ortakları tarafından şirketlere kaynağı izaha muhtaç yüksek montanlı nakit girişleri gerçekleştirildiği ve şirket ortakları tarafından ortak olunan şirketlerin sermaye artırımlarında bu nakit girişlerinin kaynak olarak kullanıldığı, tekrar emsal formda şirket hesaplarına nakit yatırılan/transfer alınan yüksek montanlı meblağların tahlil konusu şirketlere ve/veya çeşitli şirketlere dikkat cazip formda aktarıldığı, ödeme kuruluşlarından gelen transferlerden, nakit yatırılan fiyatlardan çeşitli şirketlere yüksek montanlı transferler gönderildiği, şirketlerin mal alış-satış kayıtlarında başka hükmî şahıslar ile yüksek montanda süreç yapıldığının gözlemlendiği, bununla birlikte çeşitli hukuksal şahıslar ile yüksek montanlı mal alış-satış süreçlerinin bulunmasının geçersiz faturalaşma açısından dikkat cazip bulunduğu, ayrıyeten şirket hesaplarına mal alış-satış kayıtları ile uyumsuz halde yurtdışında mukim çeşitli şirketlerden döviz cinsi transfer girişlerinin bulunduğu, tekrar şirketlerden kimilerinin yüksek vergisel iadeler aldığı ve bu finansal süreçlerin organize biçimde çalışılması sonucunda gerçekleştirilmiş olabileceği tespit edildi.
Kaynak: {Haber Merkezi}
Yorumlar 0
Yorum Yap
Henüz yorum yok. İlk yorumu siz yapın!